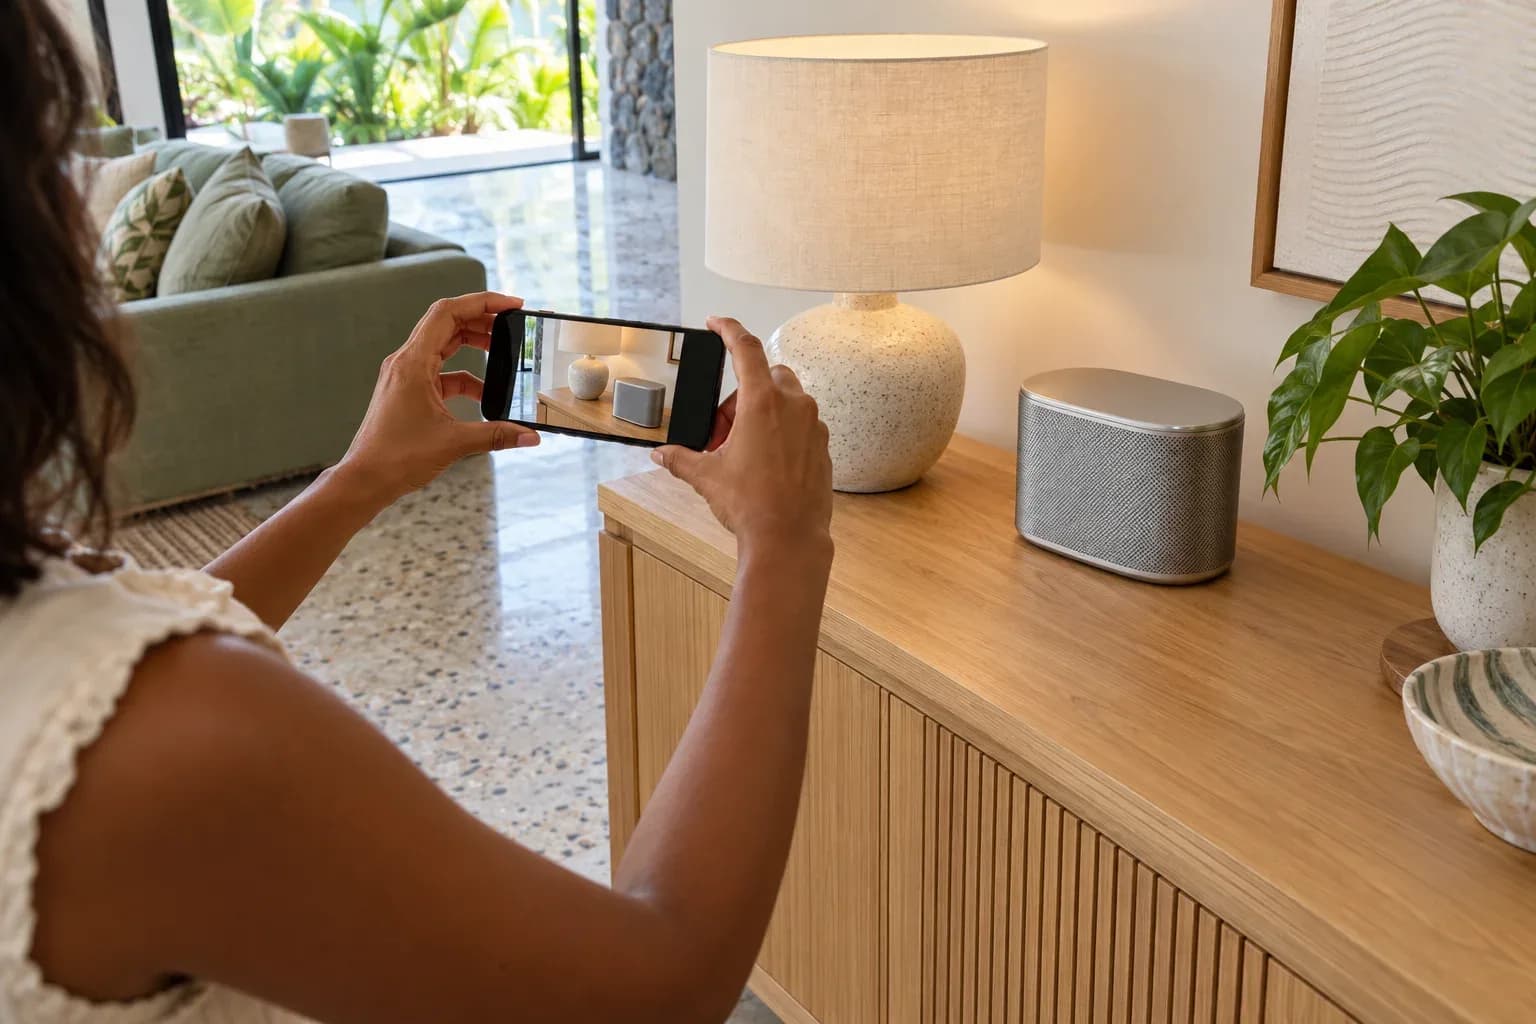
Eine Lampe, ein Lautsprecher, ein Sofa: Wer den Inhalt eines Hauses fotografiert, nimmt die einzelnen Gegenstände genauer wahr. Aus einer Einrichtung werden Dinge, die man beschreiben, bewerten und möglicherweise ersetzen muss. Bei einer Wohngebäude- oder Hausratversicherung auf Mauritius verdient der Unterschied zwischen dem Haus und seinem Inhalt ebenso viel Aufmerksamkeit wie der Jahresbeitrag.
Zwei ähnlich teure Angebote können nach einem Schaden sehr unterschiedliche Beträge beim Eigentümer belassen. Entscheidend sind die versicherten Sachen, die Grenzen der Deckung und die Bewertung des Schadens. Veröffentlichte Versicherungsbedingungen liefern dafür Beispiele. Maßgeblich bleibt der Vertrag, der für das konkrete Zuhause angeboten wird.
Das Gebäude ist nicht der Hausrat
Die veröffentlichten Haushaltsversicherungsbedingungen von MUA unterscheiden zwischen Gebäude und Hausrat. Beide Kategorien haben genaue Definitionen: Ihre Bezeichnung allein sagt noch nicht, was versichert ist. Bei einer Wohnung beantwortet eine Versicherung für das gesamte Gebäude deshalb nicht automatisch die Frage nach den eigenen Möbeln.
Ein Verzeichnis lässt sich ganz einfach Zimmer für Zimmer anlegen, mit Fotos, Beschreibungen und vorhandenen Kaufbelegen. So geht es im Gespräch um konkrete Gegenstände statt um eine aus dem Gedächtnis geschätzte Gesamtsumme. Die Unterlagen gehören an einen geschützten Ort; eine Kopie sollte auch außerhalb des Hauses erreichbar sein.
Der anzugebende Wert braucht eine eigene Erklärung. Kaufpreis oder Restschuld sollten nicht automatisch zum Versicherungswert werden. Der Versicherer kann erläutern, welche Bewertungsgrundlage für Gebäude und Hausrat gilt und wie sie bei veränderter Einrichtung oder Ausstattung überprüft werden soll.
Versicherungsschein und Bedingungen gehören zusammen
Ein Versicherungshandbuch kann mehrere Deckungsarten beschreiben, ohne dass sie alle vereinbart sind. Die veröffentlichten MUA-Bedingungen sehen vor, dass die betreffenden Abschnitte ausdrücklich durch das Zertifikat oder besondere Bedingungen gedeckt sein müssen. Auch MCB weist auf seiner Seite zu Versicherungen für Wohnungsdarlehen darauf hin, dass die veröffentlichten Bedingungen den Angaben des individuellen Zertifikats unterliegen.
Beim Lesen eines Angebots müssen deshalb das Zuhause, seine Nutzung und die tatsächlich gewählten Leistungen zusammenpassen. Ob das Haus ganzjährig bewohnt wird, gelegentlichen Aufenthalten dient oder an Feriengäste vermietet wird, gehört in die Beschreibung für den Versicherer. Dasselbe gilt für geplante Abwesenheiten und Bauarbeiten.
Selbstbehalt und Unterversicherung sind ebenfalls unterschiedliche Dinge. Im MUA-Dokument bleibt beim Selbstbehalt ein erster Teil des Schadens beim Versicherten. Die Unterversicherungsklausel kann ihm einen proportionalen Anteil belassen, wenn die Versicherungssumme nicht ausreicht. Das sind Regelungen dieses veröffentlichten Dokuments, keine einheitlichen Regeln für alle Verträge.
Zwei Angebote werden verständlicher, wenn beide Versicherer denselben hypothetischen Schaden mit ihren Grenzen, Selbstbehalten und Berechnungsmethoden erläutern.
Ein Wasserschaden eignet sich als Beispiel für beide Versicherer: Was würden sie in dieser Situation zahlen, und welcher Betrag bliebe bei Ihnen? Fragen Sie auch gesondert nach der Haftpflicht und danach, welche Personen und Situationen die angebotene Deckung umfasst.
Nach einem Schaden zählen auch die Belege
SICOM verlangt in seiner veröffentlichten Anleitung für Hausschäden unter anderem Reparaturangebote, Rechnungen oder einen technischen Bericht. Fotos und beschädigte Gegenstände sollen aufbewahrt werden. Reparaturen sollen erst nach Anweisung erfolgen, außer um weitere Schäden zu verhindern. Das sind die Vorgaben dieses Anbieters. Für das eigene Zuhause muss der Ablauf des eigenen Vertrags bekannt sein; Maßnahmen zur persönlichen Sicherheit dürfen niemals für ein Foto oder die Rettung eines Gegenstands aufgeschoben werden.
Ein Foto zeigt einen Gegenstand und seinen Zustand. Es belegt aber weder den Versicherungsschutz noch die Höhe einer späteren Zahlung. Kaufbelege, Beschreibungen und der Austausch mit dem Versicherer ergänzen die Unterlagen. Wer sie schon vor einem Schaden zusammen mit dem Versicherungsschein und dem Kontakt für die Schadenmeldung aufbewahrt, findet sie bei Bedarf leichter.